Peso Pocket PH

Mga screenshot
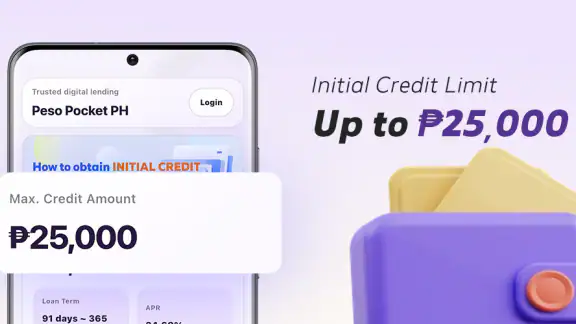
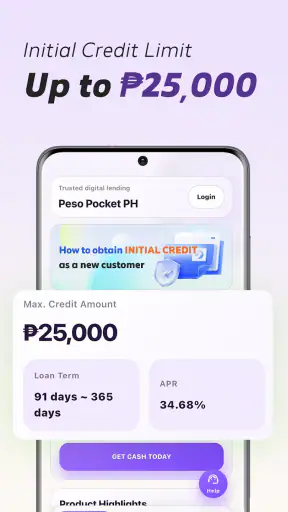
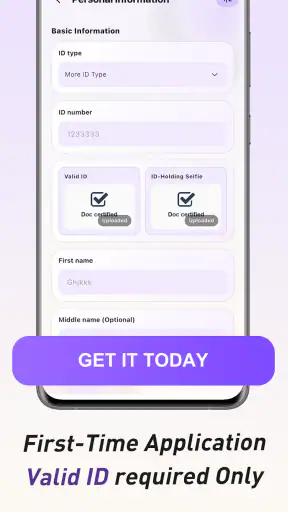
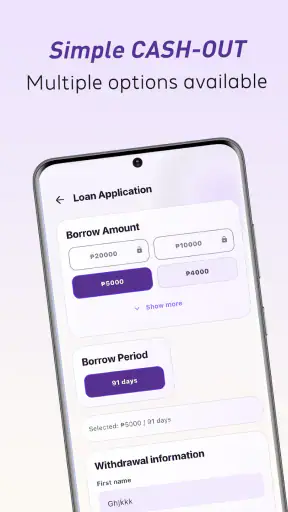
Mga detalye
- Rating
- 109.00 mga review
- Bersyon
- 1.0.0
- Developer
- PRIMA FINTECH INFORMATION TECHNOLOGY CORPORATION
Pagsusuri ni Norviv
Sa unang paggamit ko sa Peso Pocket PH, ang pinaka-kapansin-pansin ay kung gaano kaseryoso ang epekto ng isang loan app sa pang-araw-araw na desisyon. Hindi ito simpleng app na binubuksan para mag-browse lamang. Isa itong personal na online cash-loan app para sa Pilipinas, kaya bawat screen, field, at paliwanag ay may direktang kinalaman sa pera, oras, at kakayahan ng gagamit na magbayad. Para sa taong nangangailangan ng mabilis na paraan para ayusin ang isang agarang gastusin, maaari itong maging praktikal na opsyon. Para naman sa taong wala pang malinaw na plano sa repayment, mas mabuting mag-ingat.
Ang app ay nasa kategoryang pampinansya at ginawa ng PRIMA FINTECH INFORMATION TECHNOLOGY CORPORATION. Libre itong i-download, may average na 4.4 mula sa humigit-kumulang siyam na raan at siyamnapung rating, at mayroon nang mahigit sampung libong install. Ang mga bilang na ito ay nagbibigay ng ideya na may aktuwal na interes dito, pero hindi ko itinuturing ang rating bilang kapalit ng sariling pagsusuri sa kondisyon ng loan. Sa ganitong uri ng app, mas mahalaga pa rin kung naiintindihan mo ang kabuuang babayaran bago ka magpatuloy.
Pagbasa at pag-navigate kapag pera ang pinag-uusapan
Sa isang cash-loan application, hindi sapat na mabilis lang ang paglipat mula sa isang screen papunta sa susunod. Kailangan ding malinaw kung ano ang hinihingi sa iyo, bakit ito kailangan, at ano ang magiging epekto ng bawat pagpili. Dito ko tinitingnan ang Peso Pocket PH hindi lamang bilang tool para humingi ng pera, kundi bilang proseso na dapat kayang sundan ng isang taong kinakabahan, nagmamadali, o hindi sanay sa financial apps.
Ang maayos na paraan ng paggamit ay magsimula sa mabagal na pagbasa sa bawat label at instruction. Huwag agad pindutin ang susunod na button dahil lamang gusto mong matapos ang aplikasyon. Sa loan app, maaaring may pagkakaiba ang halaga ng matatanggap, kabuuang repayment, due date, at iba pang kondisyon. Ang pinakamahalagang tip ko ay ilista muna sa papel o notes app ang halagang kailangan mo at ang petsang kaya mong magbayad. Kapag may ipinakitang loan terms, ihambing ang mga ito sa sarili mong budget bago mag-confirm.
May praktikal na pakinabang ang pagkakaroon ng iisang lugar para sa aplikasyon at pagtingin sa loan details. Hindi mo kailangang umasa sa magkakahiwalay na chat, spreadsheet, o malabong screenshot para maalala ang iyong responsibilidad. Pero ang kaginhawaan na iyon ay maaari ring maging panganib kapag nag-click ka nang hindi binabasa ang kabuuang impormasyon. Sa aking pananaw, ang pinakamagandang workflow ay: maghanda ng eksaktong personal details, suriin ang bawat field, basahin ang terms, at saka lamang magpasya.
Para sa mga gumagamit na mas komportable sa Filipino kaysa teknikal na English, mahalagang huwag ikahiya ang pag-uulit ng basa sa mga salitang hindi agad malinaw. Ang financial vocabulary ay maaaring maging hadlang kahit marunong kang gumamit ng smartphone. Kung may bahagi ng proseso na hindi mo maipaliwanag sa sarili mong salita, senyales iyon na hindi pa dapat magpatuloy. Hindi ko irerekomenda ang pagkuha ng loan batay lamang sa unang malaking halagang nakikita sa screen.
Mas madaling gamitin kapag planado ang proseso
Isang hindi gaanong napapansing lakas ng ganitong app ay ang posibilidad na maihiwalay mo ang “kailangan ngayon” sa “gusto ko lang magkaroon ng dagdag na pera.” Ginamit ko ang ganitong prinsipyo sa pagsusuri: bago buksan ang aplikasyon, tinukoy ko muna kung ang gastusin ay emergency, mahalagang bayarin, o bagay na maaaring ipagpaliban. Kung ang sagot ay ikatlong uri, hindi magandang dahilan ang bilis ng online application para mangutang.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Makakatulong din ang pagkuha ng oras sa pag-check ng personal information bago isumite. Ang maling pangalan, contact detail, o iba pang entry ay maaaring magdulot ng dagdag na abala. Hindi ito feature na dapat asahan ng app na awtomatikong aayos para sa iyo; responsibilidad ng gagamit na tiyaking tama ang inilalagay. Para sa isang taong may mahinang paningin o mabagal mag-type, mas ligtas ang paggamit sa tahimik na lugar kaysa sa pila, biyahe, o madilim na kuwarto.
Ang kasalukuyang bersyon ay 1.0.0, kaya tinitingnan ko ito bilang maagang bersyon ng produkto. Hindi ibig sabihin nito na hindi ito magagamit, ngunit mas makatuwirang maging mapagmatyag sa daloy ng aplikasyon at magtabi ng sariling tala ng mahahalagang detalye. Kung may confirmation o reference na ipinapakita sa proseso, isulat ito nang maayos para hindi ka umaasa sa memorya lamang.
Mga pangangailangan ng iba’t ibang kakayahan at kondisyon
Hindi pare-pareho ang paraan ng paggamit ng isang financial app. May taong mabilis magbasa, may gumagamit ng mas malaking text sa telepono, may nanginginig ang kamay, at may kailangang magpahinga dahil sa pagod o anxiety. Hindi ko ipinapalagay na awtomatikong angkop ang Peso Pocket PH sa lahat ng ganitong sitwasyon. Sa halip, sinusukat ko ang pagiging praktikal nito ayon sa kakayahan ng isang tao na makita, mabasa, ma-type, at mapatunayan ang bawat mahalagang detalye.
Para sa may mahinang paningin, ang unang hakbang ay palakihin ang text o display setting ng device kung kailangan, pagkatapos ay tingnan kung nananatiling madaling basahin ang mga field at button. Kapag nagiging putol ang label o nagkakapalitan ang mga elemento, huwag ipagpatuloy ang aplikasyon habang nagmamadali. Ang isang maling pindot sa entertainment app ay nakakaistorbo lamang; sa loan application, maaari itong humantong sa maling impormasyon o hindi sinasadyang pag-confirm.
Para sa may limitasyon sa paggalaw ng kamay, mas mabuting gumamit ng matatag na patungan at huwag mag-type habang naglalakad o nakasakay. Ang mabagal na pag-input ay hindi problema kung binibigyan mo ang sarili mo ng oras para mag-proofread. Maaari ring ihanda muna ang impormasyong karaniwang kailangan sa isang ligtas na notes file, ngunit huwag mag-save ng sensitibong detalye sa lugar na madaling mabuksan ng ibang tao.
Para sa mga sensitibo sa liwanag, ingay, o visual clutter, mas angkop ang paggamit sa tahimik at maliwanag ngunit hindi nakakasilaw na lugar. Ang emergency loan decision ay hindi dapat ginagawa habang sabay-sabay ang notifications, tawag, at ibang gawain. Kapag pagod o nai-stress ka, bumababa ang tsansang mapansin mo ang maliit na detalye tungkol sa repayment. Ang pagiging accessible sa ganitong konteksto ay hindi lamang usapin ng screen; kasama rito ang oras at mental energy ng gagamit.
May mga taong mas madaling makaintindi kapag may kasama silang mapagkakatiwalaang tao. Katanggap-tanggap iyon basta ikaw pa rin ang may kontrol sa iyong account at desisyon. Huwag ibigay ang password, verification code, o sensitibong personal details sa ibang tao para lamang mapabilis ang proseso. Maaaring tumulong ang kasama sa pagbasa o pag-check ng arithmetic, pero hindi niya dapat palitan ang iyong pag-unawa sa loan.
Mga sitwasyong may tunay na pakinabang
Isang makatotohanang halimbawa: may manggagawang kailangang ayusin ang agarang bayarin bago dumating ang susunod na sahod. Sa ganitong sitwasyon, maaaring maging kapaki-pakinabang ang online format dahil hindi na kailangang magsimula sa pisikal na pila o informal na pangungutang sa kakilala. Ngunit magiging maayos lamang ang desisyon kung alam na niya kung kailan papasok ang sahod, magkano ang regular na gastusin, at magkano ang ligtas na ilaan sa repayment.
May isa pang sitwasyon kung saan mas kailangan ang pagiging maingat: isang freelancer na hindi pare-pareho ang kita bawat linggo. Kahit mabilis ang aplikasyon, hindi sapat ang pag-asang “may darating namang project.” Kung walang tiyak na cash flow, maaaring mas mabuti ang makipag-ayos sa bill provider, humingi ng palugit, o gumamit ng emergency fund kaysa kumuha ng loan na may petsang kailangang sundin.
Para sa taong nasa malayong lugar o may hirap sa pagpunta sa sangay, mas natural ang appeal ng isang online loan app. Ang cellphone ang nagiging pangunahing access point, kaya kapaki-pakinabang ito sa mga may maayos na internet at sapat na digital confidence. Pero kung madalas mawalan ng signal ang iyong lugar, huwag simulan ang aplikasyon sa oras na wala kang pagkakataong basahin muli ang terms o itala ang confirmation.
Sa paghahambing sa karaniwang alternatibo, mas mabilis at mas pribado ang online workflow kaysa paghiram sa kamag-anak o pagpunta sa tradisyonal na opisina. Sa kabilang banda, ang pakikipag-usap sa taong kilala mo ay maaaring magbigay ng mas flexible na usapan, samantalang ang formal app process ay nakasentro sa itinakdang terms. Ang bank o established financial service naman ay maaaring mas pamilyar sa ilang user, pero hindi lahat ay may parehong access o bilis para sa maliit at agarang pangangailangan. Walang isang opsyon na pinakamainam para sa lahat.
Mga hadlang na hindi dapat maliitin
Ang pinakamalaking hadlang ay hindi ang pag-install kundi ang pag-unawa sa obligasyon pagkatapos ng aplikasyon. Ang salitang “mabilis” ay maaaring magtulak sa isang tao na isipin na simple rin ang repayment. Hindi iyon dapat ipalagay. Bago tanggapin ang anumang alok, kailangan mong makita at maintindihan ang kabuuang halaga, iskedyul ng bayad, at anumang kaugnay na kondisyon na ipinapakita sa mismong proseso.
May hadlang din para sa mga walang sariling smartphone, gumagamit ng lumang device, o umaasa sa shared phone. Ang financial information ay sensitibo, kaya hindi ko irerekomenda ang pag-login sa device na ginagamit ng maraming tao kung hindi mo kayang tiyaking naka-log out ka at hindi naka-save ang personal details. Kung kailangan mong makiusap sa iba para magamit ang telepono, isipin muna kung paano mo mapoprotektahan ang iyong privacy.
Ang minimum operating system na kailangan ay Android 7.0. Para sa mga gumagamit ng mas lumang device, mahalagang tingnan muna kung compatible ang telepono bago maglaan ng oras sa proseso. Hindi lahat ng tao ay may kakayahang mag-upgrade agad ng device, at ang compatibility ay bahagi ng access. Kung hindi gumagana nang maayos ang app sa iyong telepono, huwag gumamit ng hindi opisyal na kopya o kahina-hinalang installer para lamang mapilit itong tumakbo.
Isa pang limitasyon ang emotional pressure. Kapag may emergency, madaling piliin ang unang opsyon na mukhang available. Iminumungkahi kong gumawa ng “pause rule”: pagkatapos makita ang loan offer, huminto muna at isulat ang tatlong bagay—magkano ang matatanggap, magkano ang ibabalik, at saan manggagaling ang pambayad. Kung hindi mo masagot ang ikatlo, hindi pa sapat ang impormasyon para magpatuloy.
Ang age rating na 3+ ay tumutukoy sa store classification, hindi ito nangangahulugang ang pagkuha ng loan ay angkop sa bata. Ang ganitong serbisyo ay para sa responsableng adult na nakakaunawa sa financial commitment at may legal na kakayahang pumasok sa kasunduan. Hindi dapat gamitin ng magulang ang account ng anak o ipagamit sa menor de edad ang proseso.
Hatol ko sa pagiging inklusibo at praktikal
Sa kabuuan, nakikita ko ang Peso Pocket PH bilang isang kapaki-pakinabang na option para sa adult na nasa Pilipinas, may compatible na Android device, may sapat na digital literacy, at may malinaw na repayment plan. Ang pagiging libre nitong i-download at ang online na format ay nakababawas sa ilang praktikal na hadlang. Para sa gumagamit na kailangang mag-apply nang hindi pumupunta sa pisikal na lugar, may malinaw itong halaga.
Ngunit hindi ko ito irerekomenda nang walang kondisyon. Hindi ito magandang piliin kung hindi mo mababasa nang maayos ang terms, kung pabagu-bago ang kita at walang tiyak na pambayad, o kung napipilitan ka lamang dahil sa panic. Mas mainam ang ibang alternatibo kapag kaya pang makiusap sa pinagkakautangan, gumamit ng sariling ipon, o maghintay hanggang magkaroon ng mas malinaw na cash flow. Ang bilis ng proseso ay hindi dapat maging dahilan para alisin ang pag-iingat.
Ang payo ko sa mga bagong gagamit ay gamitin ang app bilang tool, hindi bilang automatic solution. Ihanda ang impormasyon, pumili ng tahimik na oras, palakihin ang display kung kailangan, magpa-check sa taong pinagkakatiwalaan mo nang hindi ibinibigay ang security details, at itala ang repayment responsibility bago mag-confirm. Ang pinakaimportanteng accessibility feature dito ay ang oras na ibinibigay mo sa sarili para makapagdesisyon nang malinaw.
Sa kasalukuyang bersyon nito, ang Peso Pocket PH ay isang batang financial app na may rating na 3+ at nakatuon sa mabilis na personal cash loan sa Pilipinas. Para sa tamang user, maaari nitong gawing mas diretso ang unang hakbang sa online borrowing. Para sa taong naghahanap ng walang panganib na dagdag na pera, hindi ito ang tamang pananaw. Ang huling hatol ko: sulit itong suriin kung kailangan mo talaga ng loan at naiintindihan mo ang terms, ngunit dapat manatiling mas mahalaga ang affordability, privacy, at kakayahang magbayad kaysa sa bilis ng aplikasyon.
Mga madalas itanong
01Ano ang Peso Pocket PH at para kanino ito angkop?
Ang Peso Pocket PH ay isang mobile application na nakatuon sa personal na pananalapi, partikular sa pagtulong sa mga user na subaybayan ang kita, gastusin, budget, at iba pang gawaing may kaugnayan sa pera. Angkop ito sa mga estudyante, empleyado, freelancer, at maliliit na negosyante na gustong magkaroon ng mas malinaw na rekord ng kanilang cash flow. Bago mag-download, tiyaking tugma ang mga feature nito sa iyong partikular na pangangailangan.
02Libre ba ang paggamit ng Peso Pocket PH, o may bayad na mga feature?
Maaaring may mga pangunahing feature na magagamit nang libre, ngunit posibleng magkaroon ng premium na opsyon, in-app purchases, subscription, o limitasyon sa ilang advanced na tool depende sa bersyon ng application. Mahalagang basahin ang impormasyon sa Google Play Store o App Store bago mag-install upang malaman ang kasalukuyang presyo, trial period, at mga kondisyon ng awtomatikong pagsingil. Huwag ding kalimutang suriin ang cancellation policy kung may subscription.
03Ligtas ba ang personal at pinansyal na impormasyong inilalagay sa app?
Dahil maaaring maglaman ang Peso Pocket PH ng sensitibong impormasyon tulad ng halaga ng kita, gastusin, budget, at mga tala sa transaksiyon, dapat suriin ang privacy policy at permissions nito bago gamitin. Iwasang ilagay ang PIN, password sa bangko, buong card number, o iba pang kumpidensyal na detalye maliban kung malinaw na kailangan at may sapat na proteksiyon. Gumamit ng matibay na password, screen lock, at opisyal na download source upang mabawasan ang panganib.
04Kailangan ba ng internet connection para magamit ang Peso Pocket PH?
Depende sa partikular na feature at bersyon ng app. Ang simpleng pagtatala ng kita at gastusin ay maaaring gumana offline, ngunit ang pag-sync ng data, pag-backup, pag-login, pag-update, o paggamit ng cloud-based na serbisyo ay maaaring mangailangan ng internet. Kung mahalaga sa iyo ang access habang naglalakbay o mahina ang signal, subukan muna kung gumagana ang pangunahing tracking features offline at alamin kung paano sini-synchronize ang mga pagbabagong ginawa.
05Paano ko malalaman kung tama at mapagkakatiwalaan ang mga kalkulasyon at rekord sa Peso Pocket PH?
Ang anumang budgeting app ay nakadepende sa tamang impormasyong inilalagay ng user. Siguraduhing tama ang currency, petsa, kategorya, umuulit na transaksiyon, at halaga ng bawat entry. Mainam na regular na ikumpara ang mga tala sa resibo, bank statement, o sariling rekord, lalo na bago gumawa ng mahahalagang desisyong pinansyal. Gamitin ang app bilang pantulong sa pagba-budget, hindi bilang kapalit ng propesyonal na payo o opisyal na financial records.


